Mandantenakten für Steuerkanzleien auslagern
dokuhaus lagert für Steuerkanzleien Handakten und Mandantenunterlagen fristgerecht aus, überwacht die Aufbewahrungsfristen und stellt einzelne Vorgänge per Scan-on-Demand digital bereit.
Welche Fristen gelten
| Unterlage | Frist |
|---|---|
Handakte des Steuerberaters§ 66 Abs. 1 S. 2 und 3 StBerG Beginn: Ablauf des Kalenderjahres, in dem der Auftrag beendet wurdeAnmerkungZur Handakte gehören alle Dokumente, die von oder für den Auftraggeber empfangen wurden, etwa Kontoauszüge, Rechnungen, Buchführungsunterlagen, Schriftwechsel, Steuerbescheide und Bilanzen früherer Veranlagungszeiträume. | 10 Jahre |
Buchungsbelege der Mandanten§ 147 Abs. 1 Nr. 4, Abs. 3 S. 1 AO Beginn: Schluss des Kalenderjahres, in dem der Beleg entstanden istAnmerkungVerkürzt von 10 auf 8 Jahre, wirksam ab 01.01.2025, rückwirkend für alle noch laufenden Jahrgänge. Bücher, Inventare und Jahresabschlüsse bleiben bei 10 Jahren. | 8 Jahre |
Handels- und Geschäftsbriefe§ 257 Abs. 1 Nr. 2 und 3, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres von Empfang oder Absendung | 6 Jahre |
Stand der Angaben: 2026-09. Die Übersicht ersetzt keine Rechtsberatung im Einzelfall. Ausführliche Übersicht: Aufbewahrungsfristen nach Unterlagenart
Kanzleifläche ist teuer und wird selten für Akten geplant, die zehn Jahre lang niemand anfasst. Trotzdem wächst der Bestand jedes Jahr um einen Jahrgang, und weggeworfen werden darf nichts.
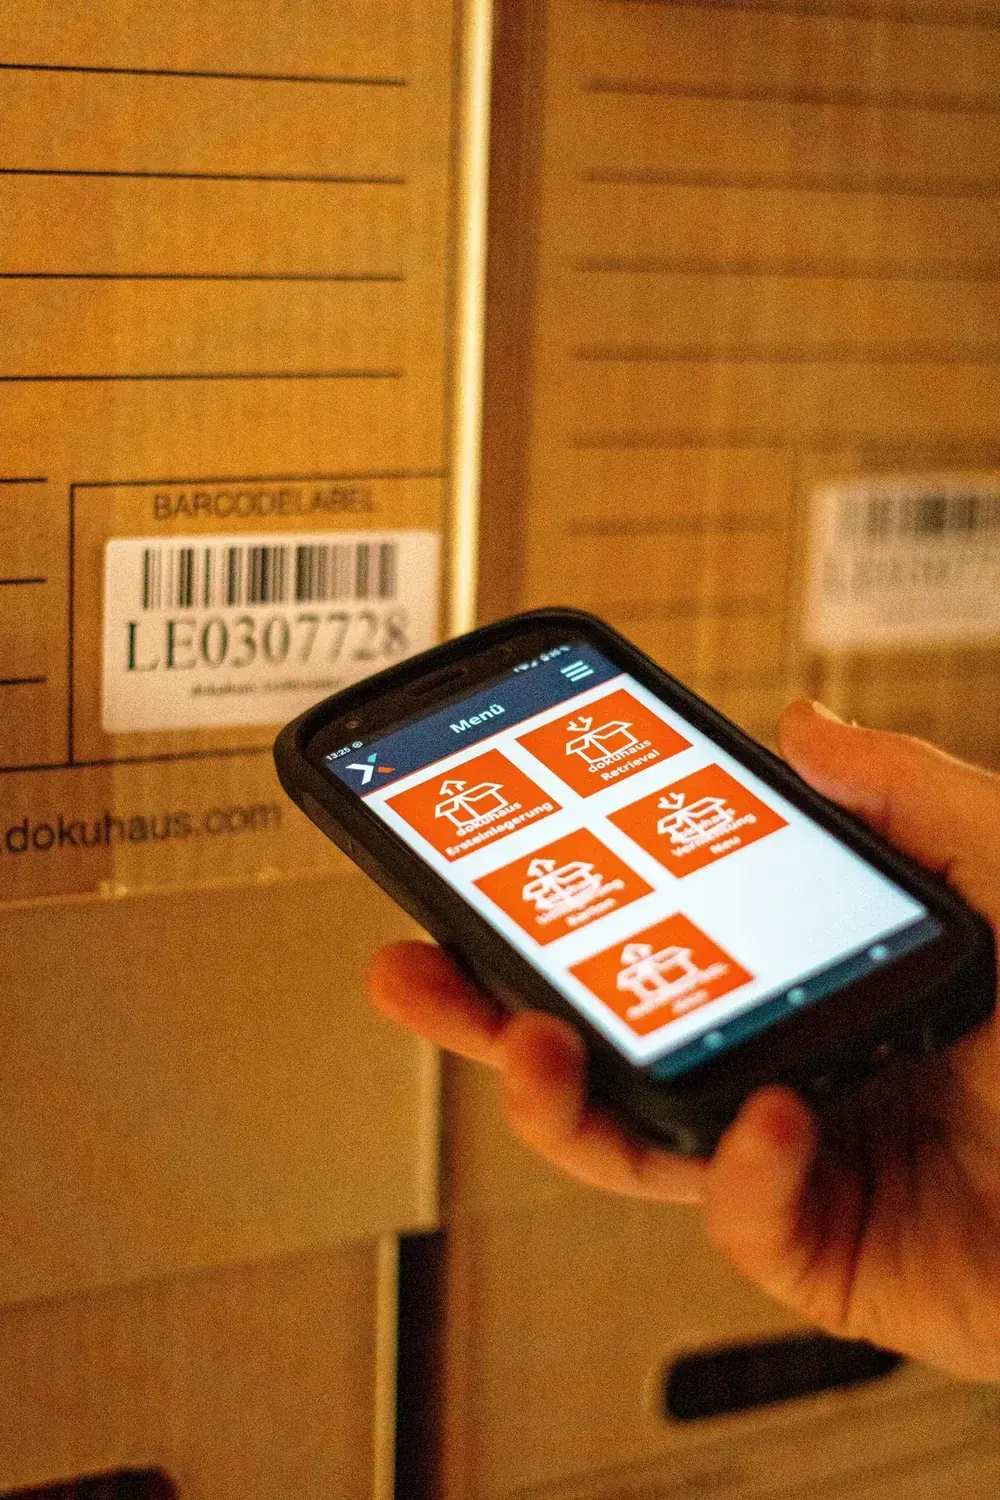
Wir übernehmen den Altbestand und laufend die abgeschlossenen Jahrgänge. Was gebraucht wird, kommt per Scan-on-Demand digital zurück, meist am selben oder folgenden Werktag.
Was Kanzleien meist zuerst auslagern
- Abgeschlossene Mandate mit laufender Aufbewahrungsfrist
- Buchhaltungsbelege der Mandanten aus Vorjahren
- Jahresabschlüsse und die zugehörigen Arbeitspapiere
- Bestände übernommener oder aufgelöster Kanzleien
- Nachlassbestände nach dem Ausscheiden eines Partners
Auftragsverarbeitung und Verschwiegenheit
Mandantenunterlagen unterliegen der beruflichen Verschwiegenheitspflicht. Die Auslagerung braucht deshalb mehr als einen Lagerplatz: einen Auftragsverarbeitungsvertrag, zutrittsgeschützte Räume, protokollierten Zugriff und Personal, das auf Verschwiegenheit verpflichtet ist. Das ist der Standard, nach dem wir arbeiten.
Leistungen für diesen Bestand
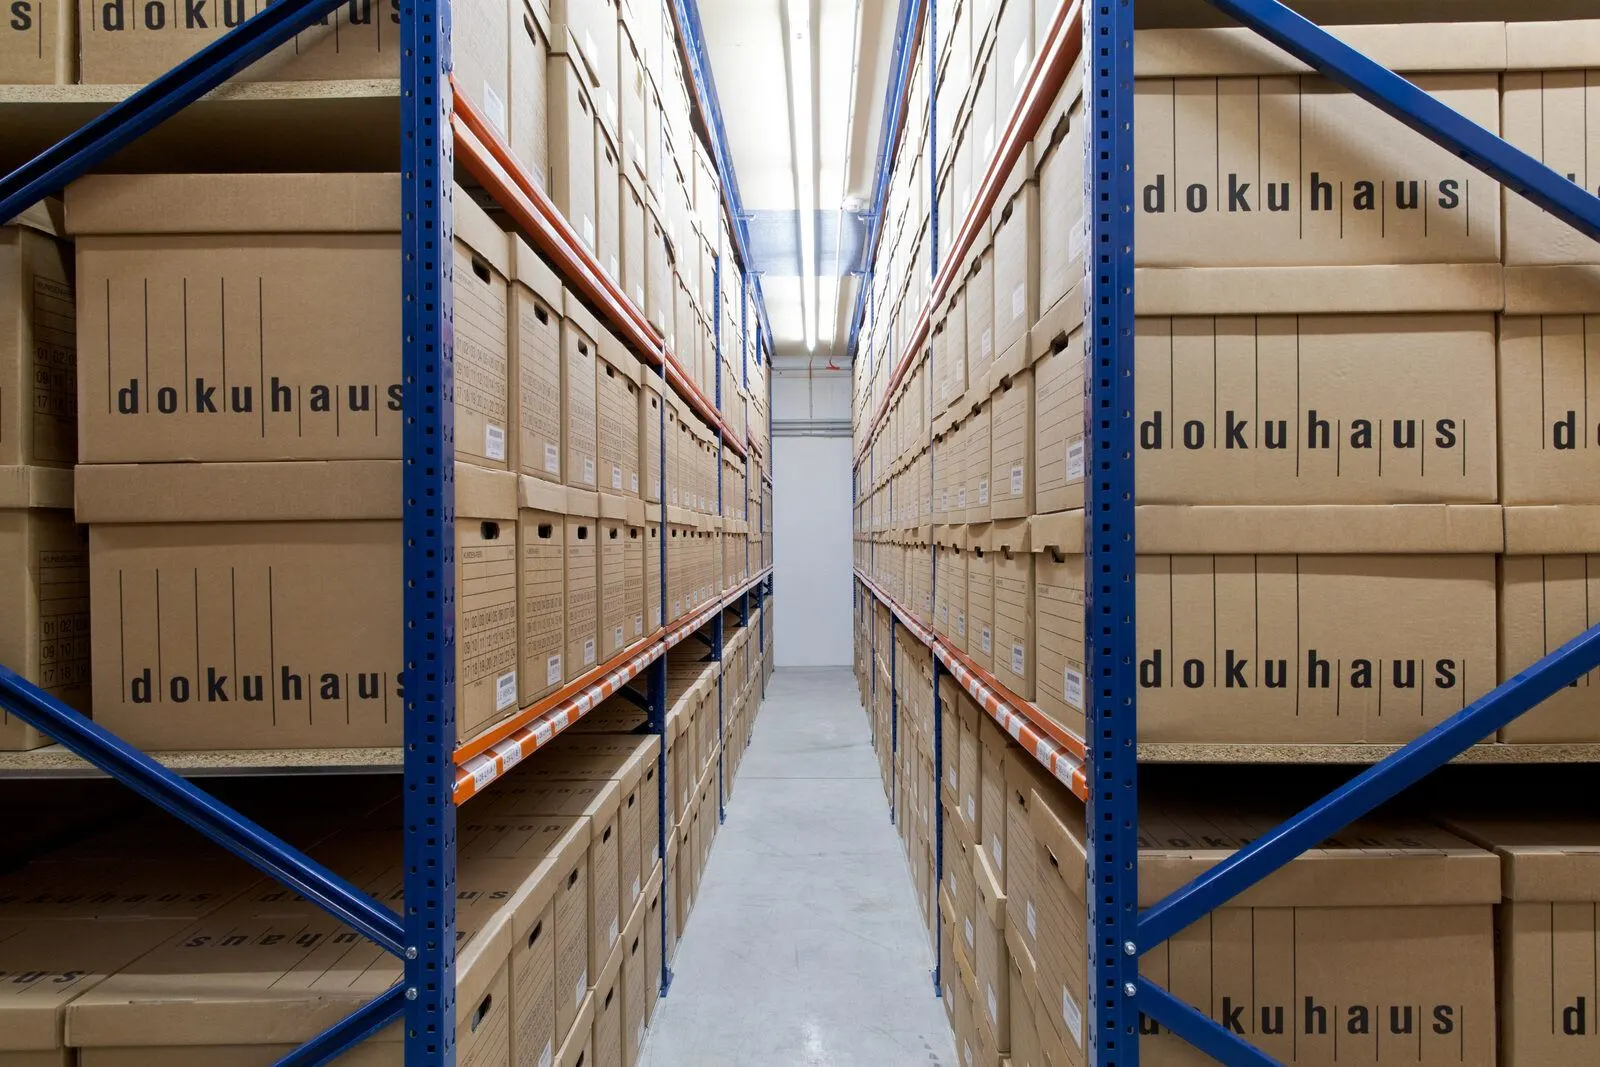
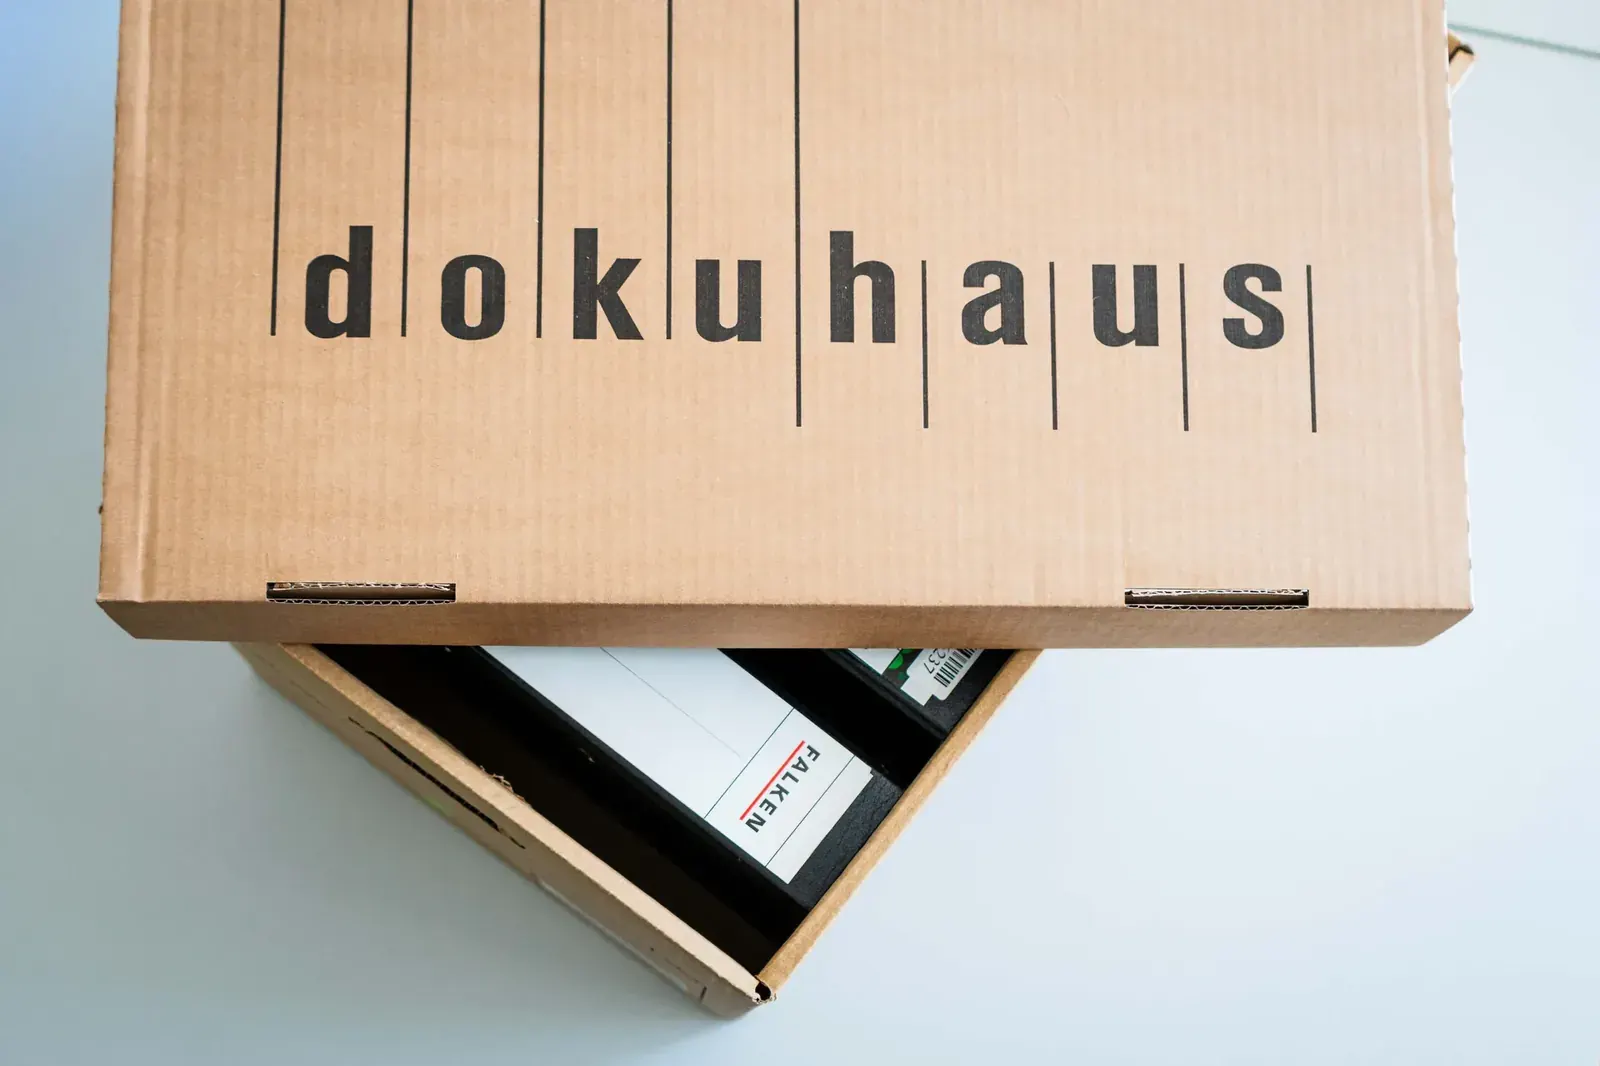
Aktenlagerung
Mandantenakten auslagern, statt Kanzleifläche für Regale zu zahlen.
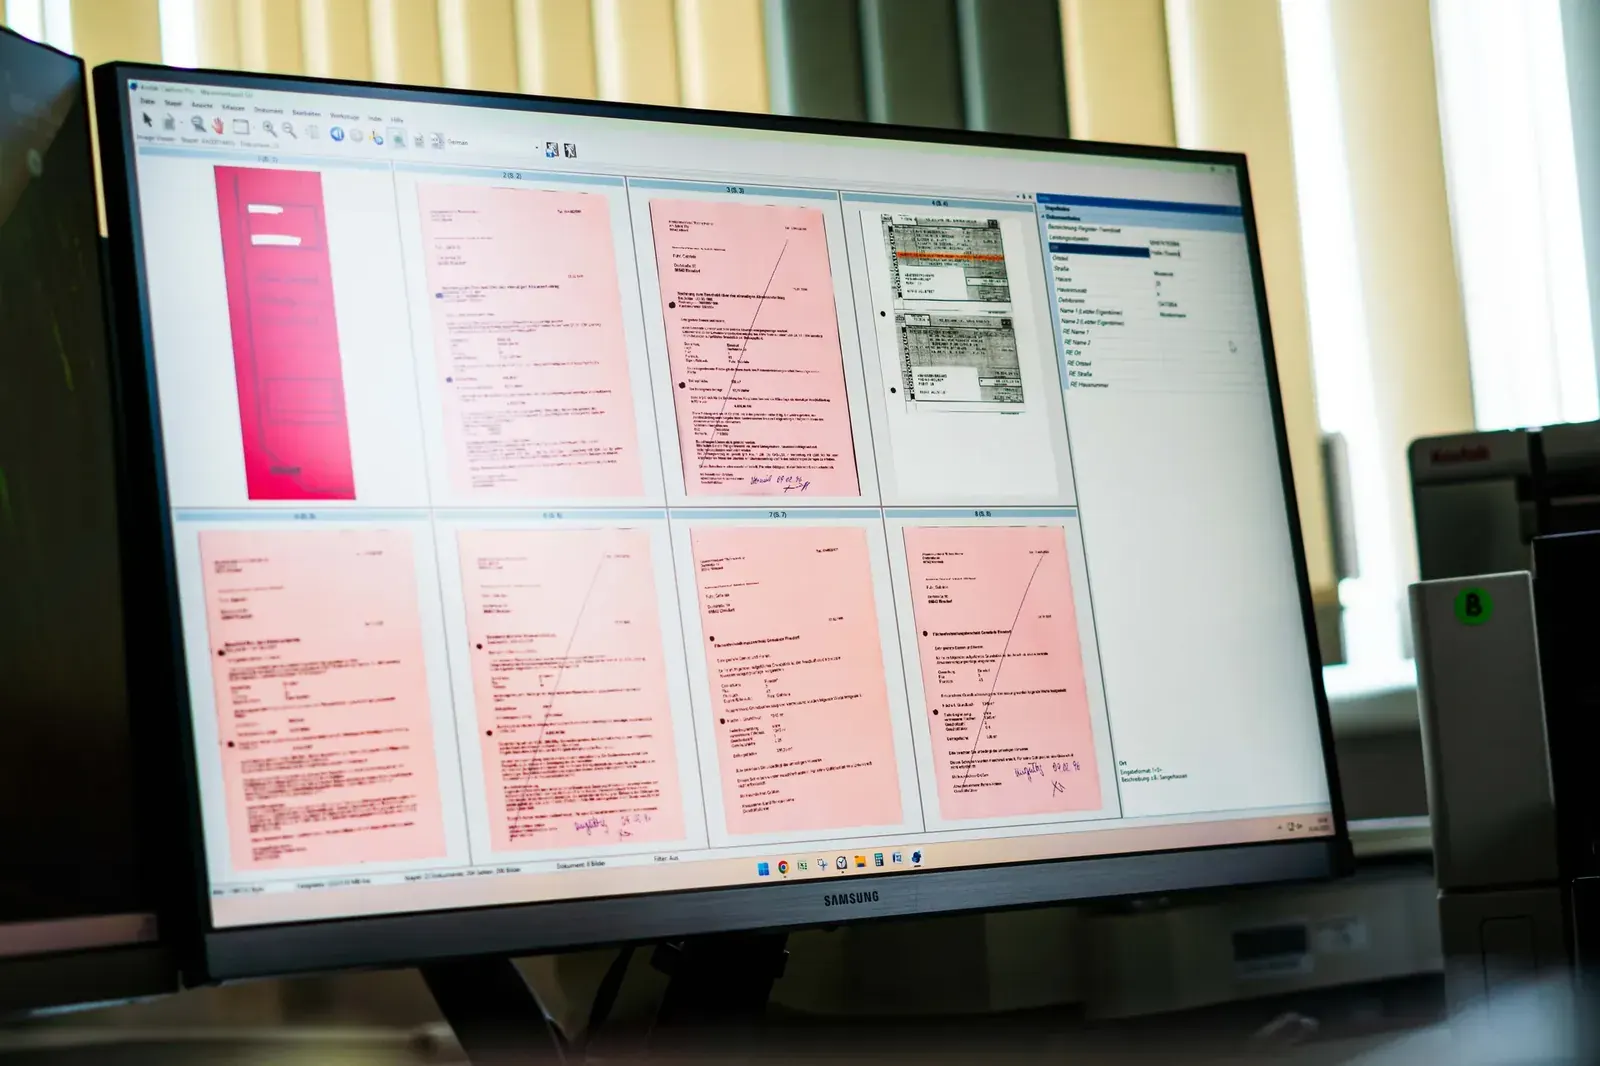
Scan-on-Demand
Einzelne Mandantenakte anfordern und digital am selben Werktag erhalten.
Aktenverwaltung
Mandanten- und Jahresbestände ordnen, Fristen je Akte statt je Jahrgang.
Aktenvernichtung
Nach Fristablauf vernichten lassen, mit Nachweis für die Kanzleiakte.
Unterlagen, die in dieser Branche anfallen
Buchhaltung und Belege
Acht oder zehn Jahre, je nach Unterlage, Steuerart und Rechtsform des Betriebs.
Handakten
Sechs oder zehn Jahre, je nach Auftrag, Unterlage und steuerlichem Bezug.
Rechnungen
Acht Jahre, seit dem Vierten Bürokratieentlastungsgesetz auch rückwirkend.
Weitere Branchen mit ähnlicher Ausgangslage
Insolvenzverwaltung
Bestände aus Verfahren, mit Fristen über das Verfahrensende hinaus.
Industrie und Maschinenbau
Mandanten mit Werksarchiven und großformatigen technischen Unterlagen.
Rechtsanwaltskanzleien
Handakten nach BRAO, mit eigener Herausgabepflicht gegenüber Mandanten.
Häufige Fragen zu Steuerberatung
Darf ich Mandantenakten überhaupt extern lagern?
Wie schnell habe ich eine Akte wieder?
Wie lange sind Handakten der Steuerberatung aufzubewahren?
Was gehört zur Handakte?
Dürfen Mandantenakten extern gelagert werden?
Was ändert die Verkürzung auf acht Jahre für die Mandantenbestände?
Kostenfreie Erstberatung
Was mit Ihrem Aktenbestand möglich ist
Sagen Sie uns Menge, Art und Frist. Sie erhalten meist innerhalb von 24 Stunden einen konkreten Weg mit Aufwand und Kosten - für Einlagerung, Digitalisierung oder beides.