Rechnungen aufbewahren und archivieren
Rechnungen sind acht Jahre aufzubewahren, § 14b Abs. 1 Satz 1 UStG. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde, nicht mit dem Empfang. Soweit die Rechnung zugleich Buchungsbeleg ist, gilt zusätzlich § 147 Abs. 3 AO mit ebenfalls acht Jahren.
Welche Fristen gelten
| Unterlage | Frist |
|---|---|
Rechnungen, empfangene und Doppel der ausgestellten§ 14b Abs. 1 S. 1 UStG Beginn: Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurdeAnmerkungFristbeginn ist die Ausstellung, nicht der Empfang. § 14b UStG kennt keine Ausnahme für Banken und Versicherungen, praktisch bleibt es für sie aber bei 10 Jahren: Satz 3 Halbsatz 2 lässt § 147 Abs. 3 AO unberührt, und Rechnungen sind im Regelfall zugleich Buchungsbelege. | 8 Jahre |
Rechnungen über grundstücksbezogene Leistungen an Nichtunternehmer§ 14b Abs. 1 S. 5 UStG Beginn: Schluss des Kalenderjahres der Ausstellung | 2 Jahre |
Buchungsbelege§ 147 Abs. 1 Nr. 4, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 4, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres, in dem der Beleg entstanden istAnmerkungVerkürzt von 10 auf 8 Jahre durch das Vierte Bürokratieentlastungsgesetz, wirksam ab 01.01.2025. Erfasst sind alle Belege, deren Frist am 31.12.2024 noch nicht abgelaufen war (Art. 97 § 19a Abs. 2 EGAO, Art. 95 S. 1 EGHGB). Das Wort "rückwirkend" ist dabei untechnisch: Es handelt sich um noch laufende Fristen. Bereits abgelaufene Jahrgänge leben nicht wieder auf. | 8 Jahre |
Buchungsbelege bei Banken, Versicherungen und Wertpapierinstituten§ 257 Abs. 4 S. 2 HGB; Art. 97 § 19a Abs. 3 EGAO Beginn: Schluss des Kalenderjahres, in dem der Beleg entstanden istAnmerkungGilt nur für die beaufsichtigten Unternehmen selbst: Institute nach § 1 Abs. 1b KWG einschließlich Zweigstellen nach § 53 KWG, Unternehmen unter Aufsicht nach § 1 Abs. 1 VAG und Wertpapierinstitute nach § 2 Abs. 1 WpIG. Versicherungsvermittler und -makler unterliegen der Gewerbeaufsicht nach § 34d GewO und fallen nicht darunter; für sie gelten 8 Jahre. Ein Konzernprivileg gibt es nicht. Die Ausnahme ist seit Art. 17 des Gesetzes zur Modernisierung und Digitalisierung der Schwarzarbeitsbekämpfung vom 22.12.2025 dauerhaft. Art. 95 S. 2 EGHGB enthält noch die alte Übergangsfassung und führt für sich gelesen zu einem falschen Ergebnis; maßgeblich ist § 257 Abs. 4 S. 2 HGB. | 10 Jahre |
Bücher, Aufzeichnungen, Inventare, Eröffnungsbilanz, Jahresabschlüsse, Lageberichte, Arbeitsanweisungen und sonstige Organisationsunterlagen§ 147 Abs. 1 Nr. 1, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 1, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres der letzten Eintragung beziehungsweise der Aufstellung | 10 Jahre |
Empfangene und abgesandte Handels- und Geschäftsbriefe§ 147 Abs. 1 Nr. 2 und 3, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 2 und 3, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres, in dem der Brief empfangen oder abgesandt wurde | 6 Jahre |
Empfangene Lieferscheine, die keine Buchungsbelege sind§ 147 Abs. 3 S. 3 AO Beginn: Die Frist endet mit dem Erhalt der RechnungAnmerkungKeine Jahresfrist. Für abgesandte Lieferscheine endet sie mit dem Versand der Rechnung (Satz 4). | keine Jahresfrist |
Rechtliche Prüfung: Hartmut Kiesel, datha GmbH, Ausarbeitung vom 02.09.2026. Alle Unterlagenarten im Überblick: Aufbewahrungsfristen nach Unterlagenart
Rechnungen sind die Unterlagenart, bei der die Frist am eindeutigsten geregelt ist und trotzdem am häufigsten falsch gerechnet wird. Der Grund ist der Anknüpfungspunkt: § 14b UStG stellt auf die Ausstellung ab, die Ablage im Unternehmen folgt aber dem Eingang. Zwischen beidem liegt regelmäßig ein Jahreswechsel.
Dazu kommt die Verkürzung von zehn auf acht Jahre zum 1. Januar 2025. Weil sie alle Jahrgänge erfasst, deren Frist damals noch lief, sind zwei Jahrgänge auf einen Schlag frei geworden. Wer das nicht nachgezogen hat, bezahlt seither Lagerfläche für Bestände, die vernichtet werden dürften.
Die Frist ist eine Mindestdauer, keine Höchstdauer. Nach § 147 Abs. 3 Satz 5 AO läuft sie nicht ab, solange die Unterlagen für Steuern mit noch offener Festsetzungsfrist von Bedeutung sind. Vor jeder Vernichtung ist deshalb zu klären, ob eine Prüfung angeordnet oder ein Verfahren anhängig ist.
Was bei Rechnungsbeständen zu klären ist
- Ablage nach Ausstellungsjahr statt nach Eingangsjahr, sonst verschiebt sich das Vernichtungsdatum um ein Jahr
- Trennung von Rechnungen, die zugleich Buchungsbeleg sind, und den Zehnjahresklassen im selben Ordner
- Prüfung, ob das Unternehmen unter KWG, VAG oder WpIG fällt und deshalb bei zehn Jahren bleibt
- Meldung laufender Betriebsprüfungen, damit die Vernichtung ausgesetzt wird
- Entscheidung zwischen Einlagerung, Digitalisierung und ersetzendem Scannen je Jahrgang
Leistungen für diesen Bestand
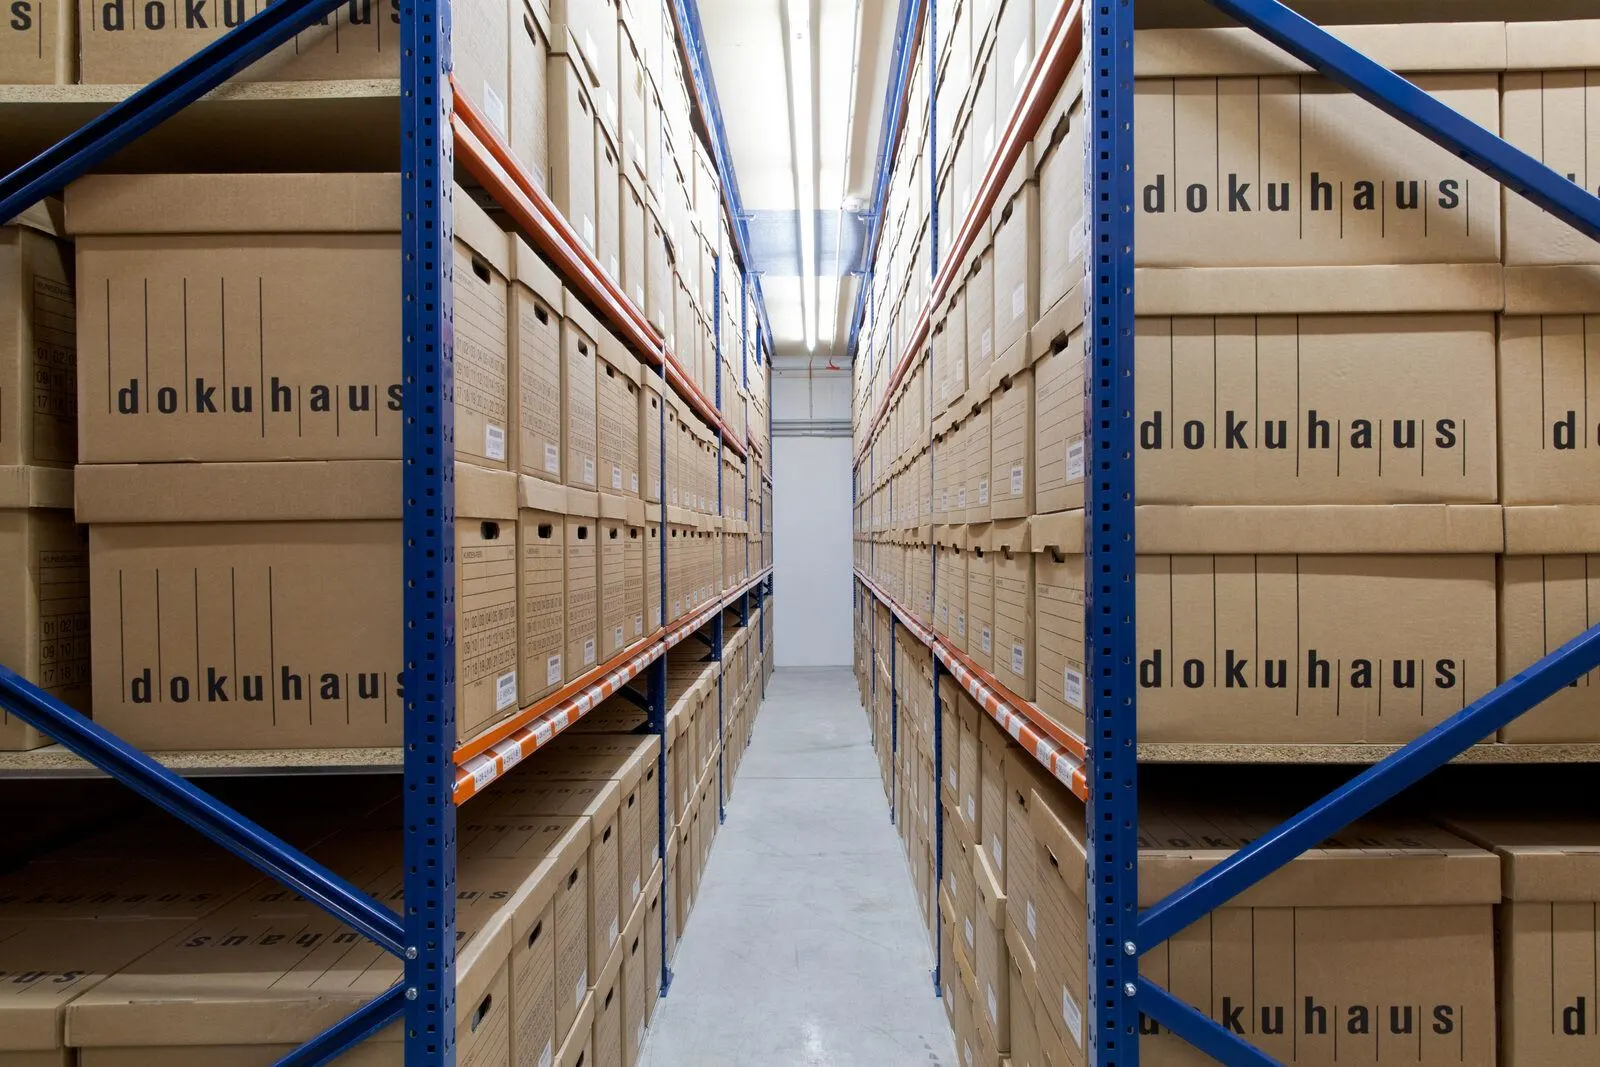
Aktenlagerung
Rechnungsordner auslagern, der Zugriff für Prüfungen bleibt bestehen.
Aktenverwaltung
Jahrgänge führen und wissen, wann der erste Ordner wieder frei wird.
Scanservice
Rechnungen erfassen, damit sie im System auffindbar und prüfbar sind.
Aktenvernichtung
Nach acht Jahren vernichten lassen, mit Nachweis für die Buchhaltung.
Branchen mit diesen Unterlagen
Insolvenzverwaltung
Verfahren, in denen Rechnungen angemeldete Forderungen belegen müssen.
Industrie und Maschinenbau
Werke mit Eingangs- und Ausgangsrechnungen in großer Serie im Bestand.
Steuerberatung
Kanzleien, die Rechnungen für ihre Mandanten aufbewahren und prüfen.
Weitere Unterlagen mit eigenen Fristen
Buchhaltung und Belege
Bücher, Bilanzen und Belege mit acht oder zehn Jahren Aufbewahrung.
Verträge
Fristen beginnen mit dem Vertragsende, nicht mit der Unterschrift.
Häufige Fragen zu Rechnungen
Wie lange müssen Rechnungen aufbewahrt werden?
Welche Rechnungen müssen zehn Jahre aufbewahrt werden?
Wann beginnt die Frist, bei Ausstellung oder bei Empfang?
Gilt die Verkürzung auf acht Jahre auch für ältere Rechnungen?
Darf ich Rechnungen nach dem Scannen vernichten?
Wie lange müssen Privatpersonen Rechnungen aufbewahren?
Was passiert, wenn Rechnungen zu früh vernichtet werden?
Kostenfreie Erstberatung
Was mit Ihrem Aktenbestand möglich ist
Sagen Sie uns Menge, Art und Frist. Sie erhalten meist innerhalb von 24 Stunden einen konkreten Weg mit Aufwand und Kosten - für Einlagerung, Digitalisierung oder beides.