Handakten von Kanzleien und Steuerberatung
Rechtsanwaltliche Handakten sind sechs Jahre aufzubewahren (§ 50 Abs. 1 BRAO), Handakten der Steuerberatung zehn Jahre (§ 66 Abs. 1 StBerG). Beide Fristen beginnen mit dem Ablauf des Kalenderjahres, in dem der Auftrag beendet wurde.
Welche Fristen gelten
| Unterlage | Frist |
|---|---|
Empfangene und abgesandte Handels- und Geschäftsbriefe§ 147 Abs. 1 Nr. 2 und 3, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 2 und 3, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres, in dem der Brief empfangen oder abgesandt wurde | 6 Jahre |
Buchungsbelege§ 147 Abs. 1 Nr. 4, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 4, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres, in dem der Beleg entstanden istAnmerkungVerkürzt von 10 auf 8 Jahre durch das Vierte Bürokratieentlastungsgesetz, wirksam ab 01.01.2025. Erfasst sind alle Belege, deren Frist am 31.12.2024 noch nicht abgelaufen war (Art. 97 § 19a Abs. 2 EGAO, Art. 95 S. 1 EGHGB). Das Wort "rückwirkend" ist dabei untechnisch: Es handelt sich um noch laufende Fristen. Bereits abgelaufene Jahrgänge leben nicht wieder auf. | 8 Jahre |
Bücher, Aufzeichnungen, Inventare, Eröffnungsbilanz, Jahresabschlüsse, Lageberichte, Arbeitsanweisungen und sonstige Organisationsunterlagen§ 147 Abs. 1 Nr. 1, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 1, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres der letzten Eintragung beziehungsweise der Aufstellung | 10 Jahre |
Rechtliche Prüfung: Hartmut Kiesel, datha GmbH, Ausarbeitung vom 02.09.2026. Alle Unterlagenarten im Überblick: Aufbewahrungsfristen nach Unterlagenart
Die berufsrechtlichen Fristen aus § 50 BRAO und § 66 StBerG stehen nicht in der allgemeinen Fristentabelle, weil sie nur für diese Berufe gelten.
Was zur Handakte gehört
Nach der Gesetzesbegründung zu § 66 StBerG zählen dazu alle Dokumente, die von oder für den Auftraggeber empfangen wurden: Kontoauszüge, Rechnungen, Buchführungsunterlagen, Schriftwechsel mit Geschäftspartnern, Steuerbescheide, Bilanzen früherer Veranlagungszeiträume, Urteile. Nicht dazu zählen bei der Steuerberatung die zu internen Zwecken gefertigten Arbeitspapiere; in § 50 BRAO fehlt diese Ausnahme.
Warum Kanzleien auslagern
- Kanzleifläche wird für Beratung gebraucht, nicht für abgeschlossene Mandate
- Der Bestand wächst jedes Jahr um einen Jahrgang, weggeworfen werden darf nichts
- Übernommene oder aufgelöste Kanzleien bringen Altbestände ohne Systematik mit
- Nach dem Ausscheiden eines Partners bleibt der Bestand, die Zuständigkeit nicht
Leistungen für diesen Bestand
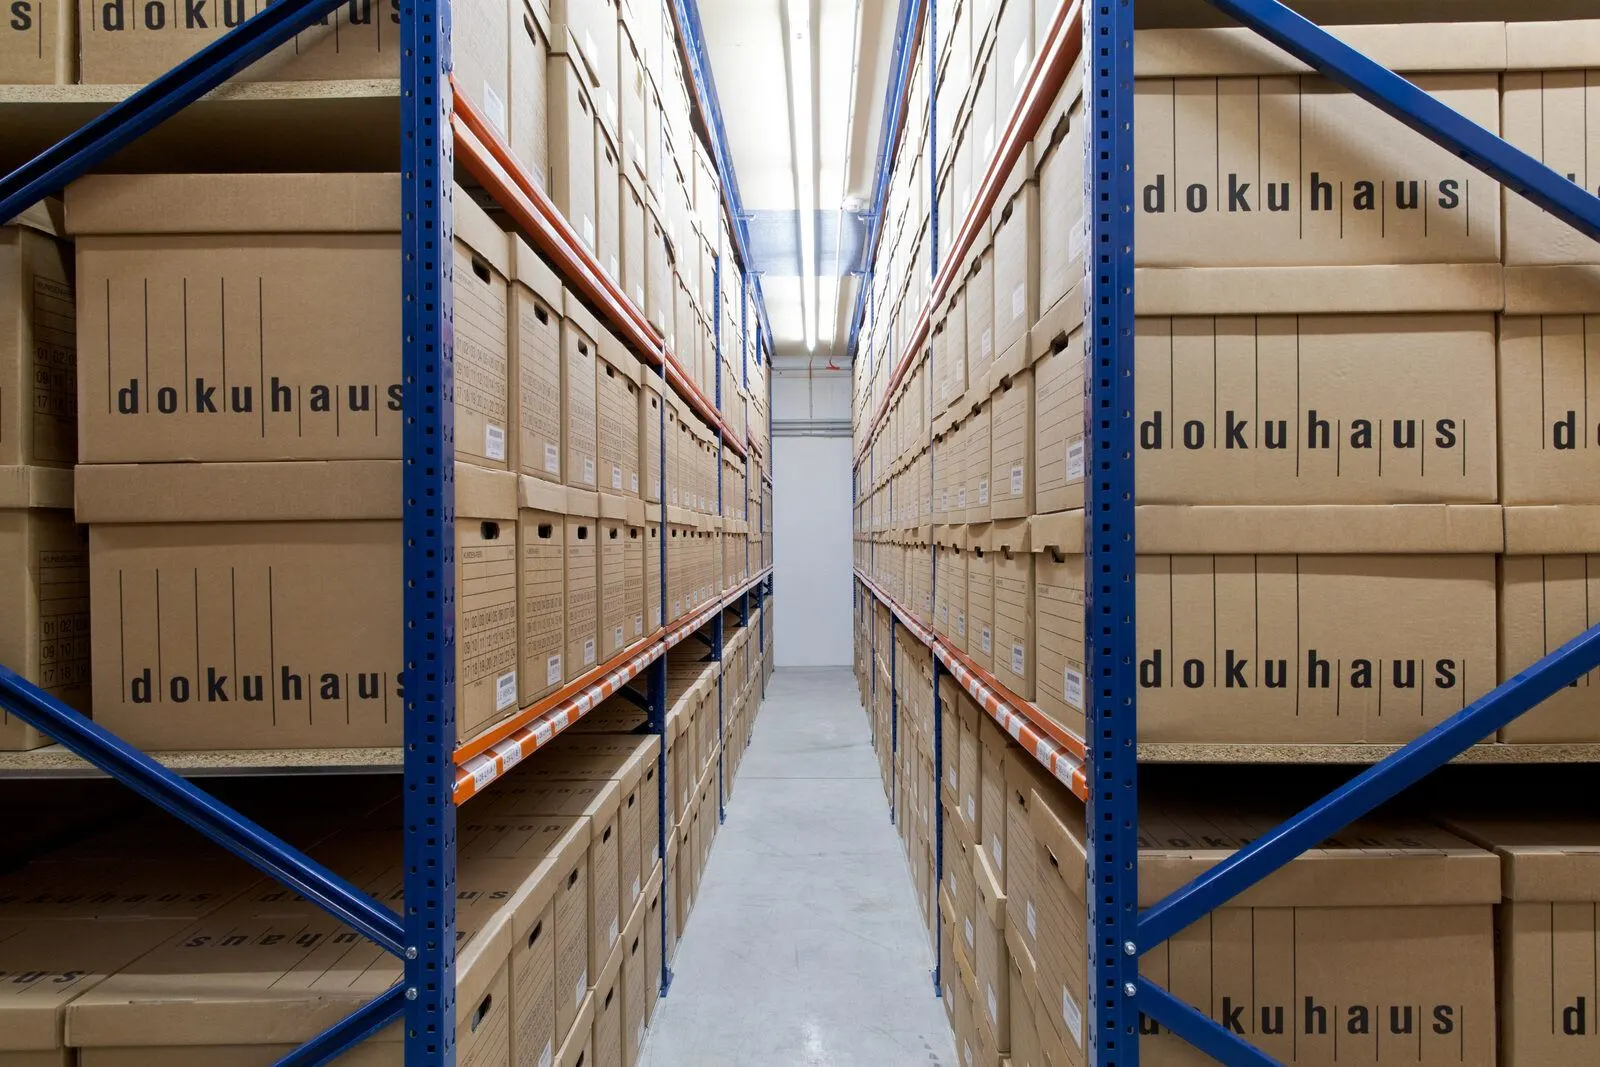
Aktenlagerung
Abgeschlossene Mandate auslagern und so Kanzleifläche zurückgewinnen.
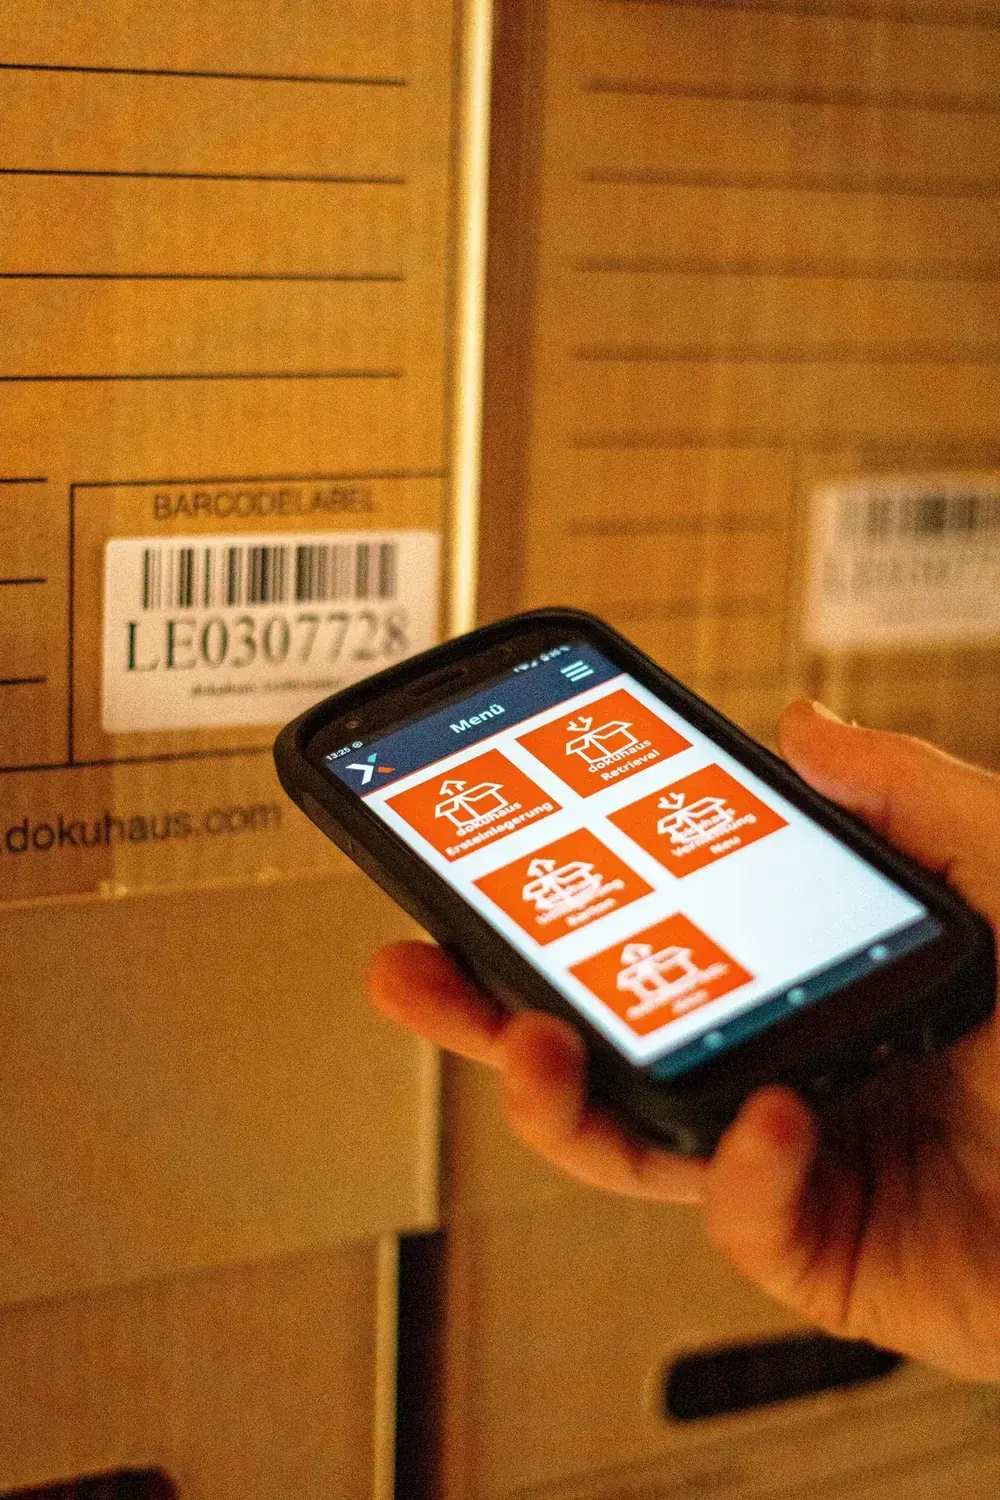
Scan-on-Demand
Alte Handakte digital anfordern, wenn ein Mandat nach Jahren wieder auflebt.
Aktenverwaltung
Fristen je Mandat führen, statt ganze Jahrgänge pauschal zu halten.
Aktenvernichtung
Nach sechs oder zehn Jahren vernichten lassen, mit Nachweis für die Akte.
Branchen mit diesen Unterlagen
Insolvenzverwaltung
Mandate, aus denen ganze Betriebsarchive auf einmal zu übernehmen sind.
Steuerberatung
Handakte und Buchhaltung liegen in Kanzleien meist im selben Bestand.
Rechtsanwaltskanzleien
Rechtsanwälte mit Herausgabepflicht und eigenen Fristen nach der BRAO.
Weitere Unterlagen mit eigenen Fristen
Verträge
Fristen beginnen mit dem Vertragsende, nicht mit der Unterschrift.
Buchhaltung und Belege
Acht oder zehn Jahre, je nach Unterlage, Steuerart und Rechtsform des Betriebs.
Rechnungen
Acht Jahre, gerechnet ab dem Schluss des Kalenderjahres der Ausstellung.
Häufige Fragen zu Handakten
Wie lange sind rechtsanwaltliche Handakten aufzubewahren?
Und in der Steuerberatung?
Darf ich Mandantenakten extern lagern?
Ab wann läuft die Frist für eine Handakte?
Was passiert mit den Handakten bei Kanzleiauflösung?
Dürfen Handakten digitalisiert werden?
Kostenfreie Erstberatung
Was mit Ihrem Aktenbestand möglich ist
Sagen Sie uns Menge, Art und Frist. Sie erhalten meist innerhalb von 24 Stunden einen konkreten Weg mit Aufwand und Kosten - für Einlagerung, Digitalisierung oder beides.