Aufbewahrungsfristen im Überblick
Handelsbücher, Inventare und Jahresabschlüsse sind zehn Jahre aufzubewahren, Buchungsbelege seit dem 1. Januar 2025 nur noch acht Jahre, Handels- und Geschäftsbriefe sechs Jahre (§ 147 Abs. 3 AO, § 257 Abs. 4 HGB). Die Frist beginnt jeweils mit dem Schluss des Kalenderjahres.
Diese Übersicht ist eine Orientierung, keine Rechtsberatung. Sie gibt den Gesetzeswortlaut wieder, ersetzt aber keine Prüfung des Einzelfalls. Fristen hängen von der Unterlagenart, der Rechtsform und teils vom Bundesland ab und ändern sich. Maßgeblich sind Ihre Steuerberatung, Ihre Rechtsberatung oder die zuständige Kammer.
Rechtliche Prüfung: Hartmut Kiesel, datha GmbH, Ausarbeitung vom 02.09.2026. Stand der Übersicht: 2026-09.
Zwei Regeln, die für jede Zeile gelten
Die Frist beginnt später, als man denkt
Nicht am Tag des Belegs, sondern mit dem Schluss des Kalenderjahres, in dem der Beleg entstanden, die letzte Eintragung erfolgt oder der Vertrag geendet hat (§ 147 Abs. 4 AO, § 257 Abs. 5 HGB). Eine Rechnung vom 3. März 2025 läuft also ab dem 31. Dezember 2025, und acht Jahre später, am 31. Dezember 2033, endet ihre Frist. Wer ab dem Belegdatum rechnet, vernichtet fast ein Jahr zu früh. Bei jeder Zeile der Tabellen steht deshalb der Fristbeginn dabei.
Fallen zwei Fristen auf dieselbe Unterlage, gilt die längere
Ein Geschäftsbrief ist sechs Jahre aufzubewahren; dient derselbe Brief zugleich als Buchungsbeleg, gelten acht. Eine Unterlage aus dem Personalbereich kann gleichzeitig unter das Arbeitsrecht, das Steuerrecht und die Sozialversicherung fallen - dann zählt die längste einschlägige Frist, nicht die zuerst gefundene. Die Fristen addieren sich nicht, sie überlagern sich.
Was das für einen gemischten Bestand bedeutet
Ein Bestand wird nicht nach Jahrgängen vernichtet, sondern nach der jeweils längsten Frist der darin enthaltenen Unterlagenart, gerechnet ab Jahresende. Wer eine Kiste mit gemischtem Inhalt hat, richtet sich nach dem Blatt mit der längsten Frist.
Wer für eine einzelne Unterlage nur wissen will, wann sie weg darf: Der Fristenrechner nimmt Art und Datum entgegen und nennt das früheste Vernichtungsdatum samt Norm. Er rechnet mit denselben Fristen wie die Tabellen unten.
Buchhaltung und Steuern
Die Frist beginnt nicht am Belegdatum, sondern mit dem Schluss des Kalenderjahres, in dem der Beleg entstanden oder die letzte Eintragung erfolgt ist (§ 147 Abs. 4 AO, § 257 Abs. 5 HGB). Achtung: § 147 Abs. 3 Satz 5 AO enthält eine Ablaufhemmung. Solange die Unterlagen für Steuern mit noch offener Festsetzungsfrist von Bedeutung sind, läuft die Frist nicht ab. Die genannten Jahre sind also Mindest-, keine Höchstdauern.
Ausführlich zu einzelnen Unterlagenarten
- Buchhaltung und Belege 8 oder 10 Jahre
- Verträge nach Vertragsende
- Handakten 6 oder 10 Jahre
- Rechnungen 8 Jahre
| Unterlage | Frist |
|---|---|
Bücher, Aufzeichnungen, Inventare, Eröffnungsbilanz, Jahresabschlüsse, Lageberichte, Arbeitsanweisungen und sonstige Organisationsunterlagen§ 147 Abs. 1 Nr. 1, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 1, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres der letzten Eintragung beziehungsweise der Aufstellung | 10 Jahre |
Buchungsbelege§ 147 Abs. 1 Nr. 4, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 4, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres, in dem der Beleg entstanden istAnmerkungVerkürzt von 10 auf 8 Jahre durch das Vierte Bürokratieentlastungsgesetz, wirksam ab 01.01.2025. Erfasst sind alle Belege, deren Frist am 31.12.2024 noch nicht abgelaufen war (Art. 97 § 19a Abs. 2 EGAO, Art. 95 S. 1 EGHGB). Das Wort "rückwirkend" ist dabei untechnisch: Es handelt sich um noch laufende Fristen. Bereits abgelaufene Jahrgänge leben nicht wieder auf. | 8 Jahre |
Buchungsbelege bei Banken, Versicherungen und Wertpapierinstituten§ 257 Abs. 4 S. 2 HGB; Art. 97 § 19a Abs. 3 EGAO Beginn: Schluss des Kalenderjahres, in dem der Beleg entstanden istAnmerkungGilt nur für die beaufsichtigten Unternehmen selbst: Institute nach § 1 Abs. 1b KWG einschließlich Zweigstellen nach § 53 KWG, Unternehmen unter Aufsicht nach § 1 Abs. 1 VAG und Wertpapierinstitute nach § 2 Abs. 1 WpIG. Versicherungsvermittler und -makler unterliegen der Gewerbeaufsicht nach § 34d GewO und fallen nicht darunter; für sie gelten 8 Jahre. Ein Konzernprivileg gibt es nicht. Die Ausnahme ist seit Art. 17 des Gesetzes zur Modernisierung und Digitalisierung der Schwarzarbeitsbekämpfung vom 22.12.2025 dauerhaft. Art. 95 S. 2 EGHGB enthält noch die alte Übergangsfassung und führt für sich gelesen zu einem falschen Ergebnis; maßgeblich ist § 257 Abs. 4 S. 2 HGB. | 10 Jahre |
Empfangene und abgesandte Handels- und Geschäftsbriefe§ 147 Abs. 1 Nr. 2 und 3, Abs. 3 S. 1 AO; § 257 Abs. 1 Nr. 2 und 3, Abs. 4 S. 1 HGB Beginn: Schluss des Kalenderjahres, in dem der Brief empfangen oder abgesandt wurde | 6 Jahre |
Sonstige Unterlagen, soweit für die Besteuerung von Bedeutung§ 147 Abs. 1 Nr. 5, Abs. 3 S. 1 AO Beginn: Schluss des Kalenderjahres, in dem die Unterlage entstanden istAnmerkungHierunter fallen E-Mails mit steuerlicher Relevanz. Ist die E-Mail zugleich Buchungsbeleg, gilt die längere Belegfrist. | 6 Jahre |
Rechnungen, empfangene und Doppel der ausgestellten§ 14b Abs. 1 S. 1 UStG Beginn: Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurdeAnmerkungFristbeginn ist die Ausstellung, nicht der Empfang. § 14b UStG kennt keine Ausnahme für Banken und Versicherungen, praktisch bleibt es für sie aber bei 10 Jahren: Satz 3 Halbsatz 2 lässt § 147 Abs. 3 AO unberührt, und Rechnungen sind im Regelfall zugleich Buchungsbelege. | 8 Jahre |
Rechnungen über grundstücksbezogene Leistungen an Nichtunternehmer§ 14b Abs. 1 S. 5 UStG Beginn: Schluss des Kalenderjahres der Ausstellung | 2 Jahre |
Zollunterlagen nach Artikel 15 Abs. 1 und Artikel 163 Unionszollkodex§ 147 Abs. 1 Nr. 4a, Abs. 3 S. 1 AO Beginn: Schluss des Kalenderjahres, in dem die Unterlage entstanden ist | 10 Jahre |
Verfahrensdokumentation zur Buchführung§ 147 Abs. 1 Nr. 1 AO (Organisationsunterlage); GoBD Beginn: Schluss des Kalenderjahres, in dem die zugehörigen Unterlagen entstanden sindAnmerkungFällt unter Nummer 1, nicht unter Nummer 4. Die Verkürzung auf 8 Jahre betrifft sie nicht. Bei Versionswechseln muss auch die abgelöste Fassung vorgehalten werden. | 10 Jahre |
Empfangene Lieferscheine, die keine Buchungsbelege sind§ 147 Abs. 3 S. 3 AO Beginn: Die Frist endet mit dem Erhalt der RechnungAnmerkungKeine Jahresfrist. Für abgesandte Lieferscheine endet sie mit dem Versand der Rechnung (Satz 4). | keine Jahresfrist |
Aufzeichnungen und Unterlagen über Überschusseinkünfte bei hoher Einkunftssumme§ 147a Abs. 1 S. 1 AO Beginn: Schluss des Kalenderjahres, in dem die Einnahmen oder Werbungskosten zugeflossen oder abgeflossen sindAnmerkungBetrifft Steuerpflichtige, deren Summe der positiven Überschusseinkünfte die gesetzliche Grenze überschreitet. Die Pflicht trifft die Privatperson, nicht den Betrieb. | 6 Jahre |
Personal, Lohn und Sozialversicherung
Ausführlich zu einzelnen Unterlagenarten
| Unterlage | Frist |
|---|---|
Lohnkonten§ 41 Abs. 1 S. 9 EStG Beginn: Ablauf des sechsten Kalenderjahres, das auf die zuletzt eingetragene Lohnzahlung folgt | 6 Jahre |
Entgeltunterlagen, Beitragsabrechnungen und Beitragsnachweise§ 28f Abs. 1 S. 1 und 4 SGB IV Beginn: Bis zum Ablauf des auf die letzte Betriebsprüfung folgenden KalenderjahresAnmerkungKeine feste Jahreszahl. Die verbreiteten Angaben von 4 oder 6 Jahren stehen nicht im Gesetz. Prüft der Rentenversicherungsträger nicht, endet die Frist nicht. Der Vier-Jahres-Rhythmus folgt aus § 28p Abs. 1 S. 1 SGB IV und ist eine Prüfpflicht des Trägers, keine Aufbewahrungsfrist des Arbeitgebers. Die praktische Obergrenze markiert § 25 Abs. 1 SGB IV: Beitragsansprüche verjähren in vier Jahren nach Ablauf des Kalenderjahres der Fälligkeit, bei vorsätzlich vorenthaltenen Beiträgen in 30 Jahren. Wer zu früh vernichtet, riskiert einen Summenbescheid mit Schätzung nach § 28f Abs. 2 SGB IV. | keine Jahresfrist |
Papieroriginale der Entgeltunterlagen nach Digitalisierung§ 9 Abs. 5 S. 4 BVV Beginn: Bis zum bestandskräftigen Abschluss der Betriebsprüfung | keine Jahresfrist |
Aufzeichnungen über die über acht Stunden werktäglich hinausgehende Arbeitszeit§ 16 Abs. 2 S. 2 ArbZG Beginn: Im Gesetz nicht bestimmtAnmerkungMindestfrist. Erfasst nach dem Wortlaut nur die Mehrarbeit, nicht die gesamte Arbeitszeit. | 2 Jahre |
Arbeitszeitaufzeichnungen nach dem Mindestlohngesetz§ 17 Abs. 1 S. 1 MiLoG Beginn: Ab dem für die Aufzeichnung maßgeblichen Zeitpunkt | 2 Jahre |
Geschäftsunterlagen des Verleihers bei Arbeitnehmerüberlassung§ 7 Abs. 2 S. 4 AÜG Beginn: Im Gesetz nicht bestimmt | 3 Jahre |
Vorsorgekartei der arbeitsmedizinischen Vorsorge§ 3 Abs. 4 S. 2 ArbMedVV Beginn: Bis zur Beendigung des Beschäftigungsverhältnisses, danach LöschpflichtAnmerkungDie verbreitete Angabe von 40 Jahren ist falsch. Die Verordnung ordnet das Gegenteil an, nämlich die Löschung. Die 40 Jahre gehören zum Expositionsverzeichnis nach § 10a GefStoffV, einem anderen Dokument. Die Löschung gilt nicht ausnahmslos: § 3 Abs. 4 S. 2 ArbMedVV lässt Rechtsvorschriften und die nach § 9 Abs. 4 bekannt gegebenen Regeln vorgehen, insbesondere die AMR Nr. 6.1. Nach Satz 4 ist der betroffenen Person bei Beendigung des Beschäftigungsverhältnisses eine Kopie auszuhändigen. Die Kartei führt der Arbeitgeber; die ärztlichen Vorsorgeunterlagen führt der beauftragte Arzt und gibt sie getrennt frei. | keine Jahresfrist |
Ärztliche Unterlagen der arbeitsmedizinischen VorsorgeAMR Nr. 6.1 (GMBl. 2014 Nr. 5, S. 90), bekannt gegebene Regel nach § 9 Abs. 4 ArbMedVV Beginn: Nach der letzten VorsorgeAnmerkung40 Jahre bei Tätigkeiten mit krebserzeugenden oder keimzellmutagenen Gefahrstoffen, sonst 10 Jahre nach der letzten Vorsorge. Verpflichtet ist der beauftragte Arzt nach § 7 ArbMedVV, nicht der Arbeitgeber. Eine Freigabe des Arbeitgebers deckt die Vernichtung dieser Unterlagen deshalb nicht. | 40 Jahre |
Gesundheitswesen
Für Ärztinnen und Ärzte gilt neben dem BGB das Berufsrecht der zuständigen Landesärztekammer. Die Musterberufsordnung der Bundesärztekammer ist selbst nicht verbindlich, sondern nur eine Empfehlung an die Landeskammern.
Ausführlich zu einzelnen Unterlagenarten
| Unterlage | Frist |
|---|---|
Behandlungsakte, allgemein§ 630f Abs. 3 BGB Beginn: Mit Abschluss der Behandlung, taggenau nach §§ 187 ff. BGBAnmerkungDie Vorschrift gilt, soweit nicht nach anderen Vorschriften andere Fristen bestehen. Der Gesetzeswortlaut sagt "andere", nicht "längere" - die Öffnung wirkt in beide Richtungen. Anders als § 257 Abs. 5 HGB und § 147 Abs. 4 AO knüpft das BGB nicht an den Schluss des Kalenderjahres an. Was "Abschluss der Behandlung" bei Dauerbehandlung bedeutet, ist höchstrichterlich nicht geklärt; überwiegend wird auf den Abschluss der Behandlung der jeweiligen Erkrankung und bei chronischen Verläufen auf den letzten Behandlungskontakt abgestellt. Dieses Datum kann nur die behandelnde Stelle liefern. | 10 Jahre |
Ärztliche Aufzeichnungen, Berufsrecht Sachsen-Anhalt§ 10 Abs. 3 Berufsordnung der Ärztekammer Sachsen-Anhalt Beginn: Nach Abschluss der BehandlungAnmerkungFassung vom 26.04.2025, in Kraft seit 01.06.2025. Wortlaut inhaltlich identisch mit § 10 Abs. 3 MBO-Ä. In anderen Bundesländern gilt die jeweilige Landesberufsordnung. Die Fristenübersicht der Kammer nennt als Beginn das Ende des Kalenderjahres der letzten Eintragung. Das ist keine abweichende Rechtsauffassung, sondern eine Praxisvereinfachung: Sie führt stets zu einer längeren, nie zu einer kürzeren Aufbewahrung und erfüllt die gesetzliche Mindestfrist mit Abstand. Als Rechtsgrundlage für eine längere Speicherung taugt sie nicht. | 10 Jahre |
Aufzeichnungen und Bilddaten bei Behandlung mit ionisierender Strahlung§ 85 Abs. 2 S. 1 Nr. 1 StrlSchG Beginn: Mit der jeweiligen Anwendung, bei Behandlungsserien mit der letzten zu dieser Behandlung gehörenden AnwendungAnmerkungDas Strahlenschutzgesetz nennt nur die Dauer. Die verbreitete Formulierung "nach der letzten Behandlung" stammt aus § 28 Abs. 3 RöV, die seit 31.12.2018 außer Kraft ist. Der Beginn folgt aus der Norm selbst: Absatz 2 knüpft die Dauer an die jeweilige Anwendung, Absatz 1 verlangt die Aufzeichnung im unmittelbaren Zusammenhang damit. Im Ergebnis derselbe Beginn wie bei § 630f Abs. 3 BGB, gemischte Bestände lassen sich deshalb einheitlich behandeln. Bei Praxisaufgabe kann die Behörde nach § 85 Abs. 2 S. 2 StrlSchG die Hinterlegung bei einer von ihr bestimmten Stelle verlangen. | 30 Jahre |
Röntgenaufnahmen und Untersuchungsdaten, volljährige Person§ 85 Abs. 2 S. 1 Nr. 2a StrlSchG Beginn: Mit der jeweiligen Untersuchung | 10 Jahre |
Röntgenaufnahmen und Untersuchungsdaten, minderjährige Person§ 85 Abs. 2 S. 1 Nr. 2b StrlSchG Beginn: Bis zur Vollendung des 28. Lebensjahres der PersonAnmerkungKeine Jahresfrist, sondern eine Altersgrenze. Nach einer Untersuchung im Säuglingsalter sind das fast 28 Jahre. Entscheidend ist die Gegenprobe: Die Regel gilt nur für Untersuchungen. Für Behandlungen minderjähriger Personen bleibt es bei den 30 Jahren nach Nummer 1 - die Behandlung eines Säuglings ist damit länger aufzubewahren als dessen Untersuchung. Maßgeblich ist also die Art der Anwendung, nicht das Alter. Ein Bestand, der nach Altersgruppen sortiert wird, führt systematisch zu falschen Vernichtungsdaten. | keine Jahresfrist |
Aufzeichnungen über die Anwendung von Blutprodukten§ 14 Abs. 3 S. 1 i.V.m. Abs. 1 TFG Beginn: Mit der AnwendungAnmerkungMindestfrist. Nach Satz 3 sind die Aufzeichnungen zu vernichten oder zu löschen, wenn die Aufbewahrung nicht mehr erforderlich ist - das Transfusionsrecht kennt also nicht nur eine Unter-, sondern auch eine Obergrenze. | 15 Jahre |
Chargendokumentation zur Rückverfolgung von Blutprodukten§ 14 Abs. 3 S. 1 i.V.m. Abs. 2 TFG Beginn: Mit der AnwendungAnmerkungMindestfrist für die Angaben nach § 14 Abs. 2 TFG. Wird länger als 30 Jahre aufbewahrt, sind die Aufzeichnungen nach Satz 4 zu anonymisieren. | 30 Jahre |
Patientenunterlagen im Krankenhausim Krankenhausrecht von Sachsen-Anhalt und Sachsen nicht geregelt Beginn: entfälltAnmerkungWichtig: Die häufig genannten 30 Jahre stehen weder in § 16 KHG LSA noch in § 28 SächsKHG. Beide enthalten überhaupt keine Aufbewahrungsfrist. Es gilt § 630f Abs. 3 BGB mit zehn Jahren, überlagert von Strahlenschutz- und Transfusionsrecht. Die 30 Jahre kommen aus § 199 Abs. 2 BGB: Schadensersatzansprüche wegen Verletzung von Leben, Körper, Gesundheit oder Freiheit verjähren erst nach 30 Jahren. Das ist die absolute Höchstgrenze der Verjährung und damit Beweisvorsorge, keine Aufbewahrungspflicht. Hamburg ist das einzige Land mit einer eigenen Frist (§ 4a HmbKHG). Bremen hatte eine, sie ist mit dem Krankenhausgesetz vom 24.11.2020 entfallen. Die übrigen Länder regeln nur die Löschung und verweisen dafür auf die Fristen anderer Vorschriften. Gegenrichtung nicht vergessen: Nach Art. 5 Abs. 1 lit. e DSGVO ist eine pauschale Aufbewahrung aller Unterlagen über 30 Jahre nicht zulässig, die Verlängerung braucht eine einzelfall- und risikobezogene Begründung. | keine Jahresfrist |
Behandlungsunterlagen im Krankenhaus, Hamburg§ 4a S. 1 und 2 HmbKHG Beginn: Ablauf des Jahres, in dem die Behandlung abgeschlossen istAnmerkungEinziges Bundesland mit einer ausdrücklichen eigenen Frist. Erfasst sind vollstationär sowie vor- und nachstationär behandelte Personen. Eine längere Aufbewahrung ist bei berechtigtem Interesse der Patientin oder des Patienten zulässig, im Einzelfall aber schriftlich zu begründen (Sätze 3 und 4). | 30 Jahre |
Aufzeichnungen über die Körperdosis beruflich exponierter Personen§ 167 Abs. 2 StrlSchG Beginn: Beendigung der jeweiligen BeschäftigungAnmerkungAufzubewahren, bis die überwachte Person das 75. Lebensjahr vollendet hat oder vollendet hätte, mindestens jedoch 30 Jahre nach Ende der Beschäftigung. Achtung: Nicht mehr benötigte Aufzeichnungen sind nach § 167 Abs. 3 S. 5 StrlSchG der nach Landesrecht zuständigen Stelle zu übergeben - sie dürfen also gerade nicht vernichtet werden. | 30 Jahre |
Aufzeichnungen über Vorkommnisse bei der Anwendung ionisierender Strahlung§ 90 StrlSchG Beginn: Mit dem Vorkommnis | 30 Jahre |
Unterlagen zu Forschungsvorhaben am Menschen mit ionisierender Strahlung§ 140 StrlSchV Beginn: Nach Abschluss des Vorhabens | 30 Jahre |
Technik, Bau und Gefahrstoffe
Ausführlich zu einzelnen Unterlagenarten
| Unterlage | Frist |
|---|---|
Expositionsverzeichnis bei krebserzeugenden und keimzellmutagenen Stoffen der Kategorie 1A oder 1B§ 10a Abs. 2 S. 1 Nr. 1 GefStoffV Beginn: Nach Ende der ExpositionAnmerkungDie oft zitierte Fundstelle § 14 Abs. 3 GefStoffV ist weggefallen. Die verbreitete Angabe von 30 Jahren ist falsch. Fristbeginn ist das Ende der Exposition, nicht das Ende des Beschäftigungsverhältnisses. Nach § 10a Abs. 3 GefStoffV kann der Arbeitgeber die Pflicht auch erfüllen, indem er die Daten an den Unfallversicherungsträger übermittelt (Zentrale Expositionsdatenbank der DGUV). Der Nachweis über die Aushändigung des Auszugs an die beschäftigte Person ist nach § 10a Abs. 2 S. 3 GefStoffV wie eine Personalunterlage aufzubewahren. | 40 Jahre |
Expositionsverzeichnis bei reproduktionstoxischen Stoffen der Kategorie 1A oder 1B§ 10a Abs. 2 S. 1 Nr. 2 GefStoffV Beginn: Nach Ende der Exposition | 5 Jahre |
Bauunterlagen, Statik und Standsicherheitsnachweisekeine Aufbewahrungsfrist in der Bauordnung Sachsen-Anhalt Beginn: entfälltAnmerkungDie BauO LSA kennt nur eine Bereithaltungspflicht an der Baustelle während der Bauausführung (§ 71 Abs. 7 S. 2). Wie lange sinnvoll aufbewahrt wird, bestimmt die Verjährung der Mängelansprüche: fünf Jahre ab Abnahme bei Bauwerken und Planungsleistungen, § 634a Abs. 1 Nr. 2 und Abs. 2 BGB. Bei VOB/B-Verträgen gelten abweichende Fristen. In der Praxis wird über die Lebensdauer des Bauwerks aufbewahrt. | keine Jahresfrist |
Produkthaftungsrelevante Unterlagenkeine Aufbewahrungsfrist im Produkthaftungsgesetz Beginn: entfälltAnmerkungMaßgeblich ist § 13 Abs. 1 S. 1 ProdHaftG: Der Anspruch erlischt zehn Jahre nach Inverkehrbringen des konkreten Produkts. Wer Konstruktionsunterlagen, Chargendaten und Prüfprotokolle mindestens so lange vorhält, ist abgedeckt. Bei anhängigem Rechtsstreit und bei titulierten Ansprüchen greift das Erlöschen nicht. | keine Jahresfrist |
Wohin mit den Akten, deren Frist noch läuft
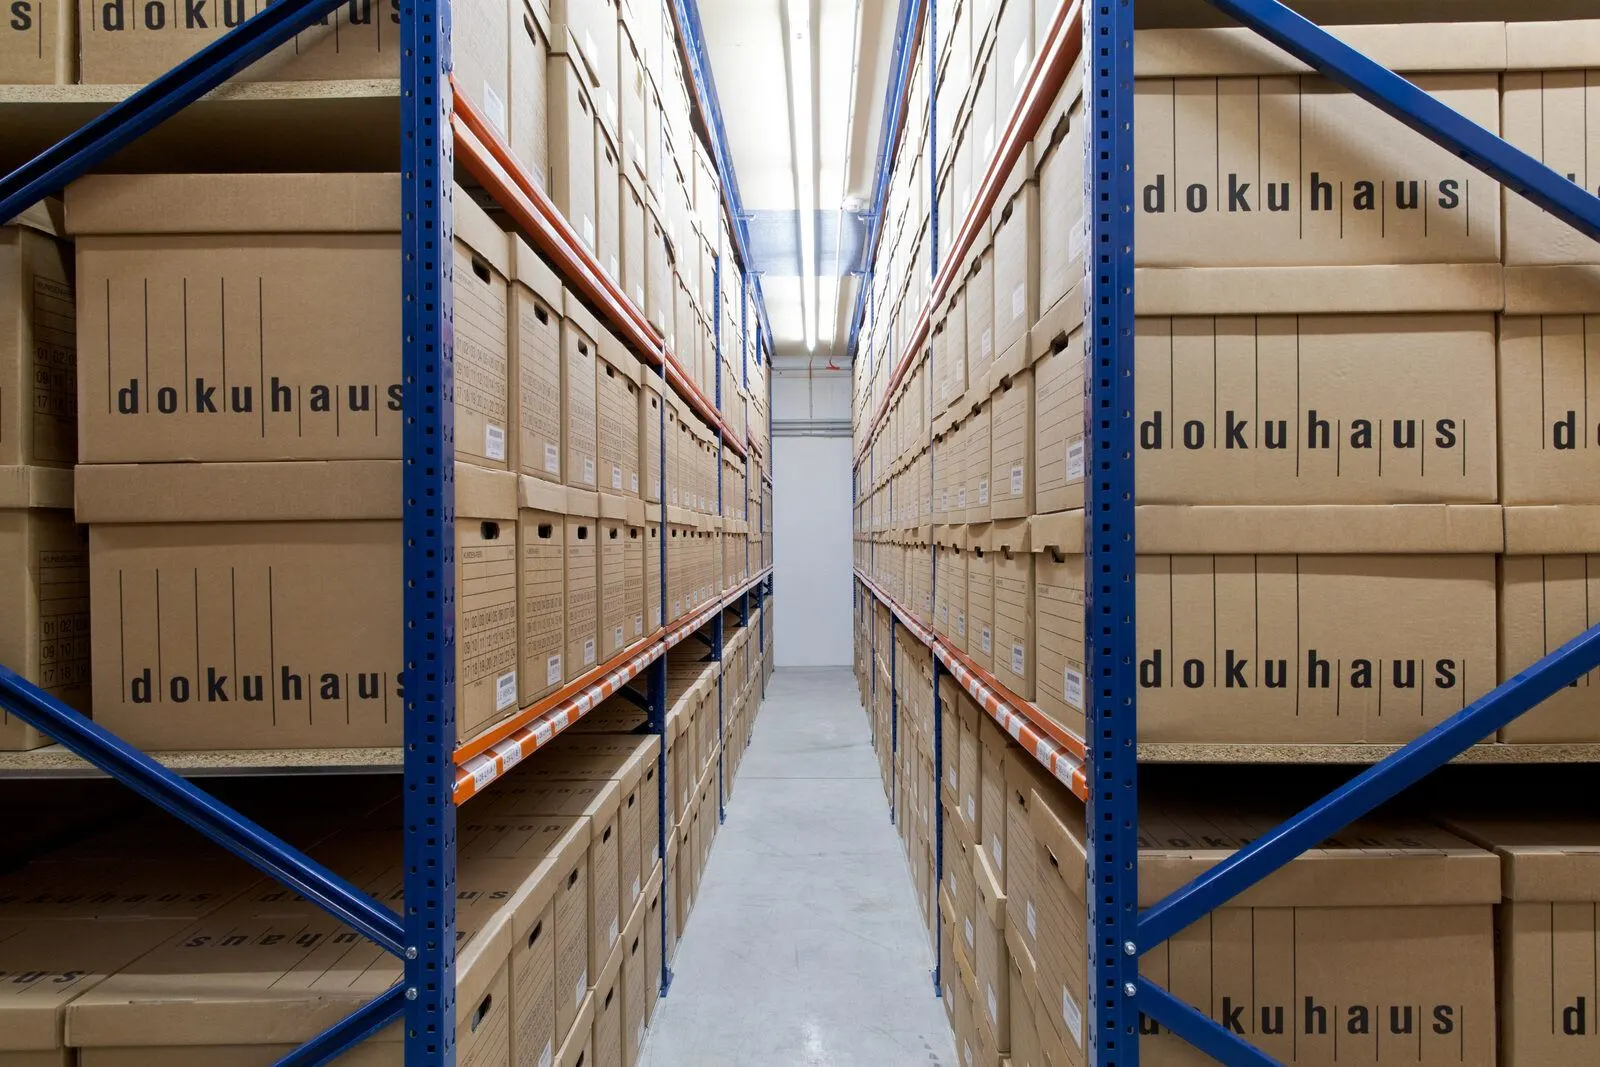
Die Frist zwingt zur Aufbewahrung, nicht zur Aufbewahrung im eigenen Haus. Wer Regalmeter freimachen will, ohne eine Pflicht zu verletzen, lagert den Bestand aus und behält den Zugriff. Wir übernehmen den Bestand, hinterlegen zu jedem Karton das Vernichtungsdatum und melden uns vor Fristablauf - nicht danach.
Häufige Fragen zu Aufbewahrungsfristen
Wann beginnt die Aufbewahrungsfrist?
Wie lange müssen Rechnungen aufbewahrt werden?
Gilt die Verkürzung auf acht Jahre auch für alte Belege?
Darf ich Papier nach dem Scannen vernichten?
Was passiert, wenn Unterlagen zu früh vernichtet werden?
Gelten für Patientenakten eigene Fristen?
Stimmt es, dass Krankenhäuser Patientenakten 30 Jahre aufbewahren müssen?
Muss ich alles aufbewahren, was nicht ausdrücklich befristet ist?
Kostenfreie Erstberatung
Was mit Ihrem Aktenbestand möglich ist
Sagen Sie uns Menge, Art und Frist. Sie erhalten meist innerhalb von 24 Stunden einen konkreten Weg mit Aufwand und Kosten - für Einlagerung, Digitalisierung oder beides.